ライフ
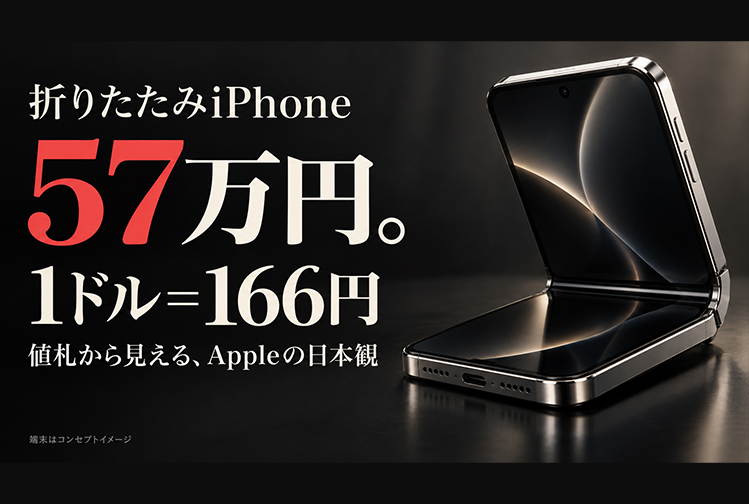
2026年9月9日(日本時間10日)、AppleがiPhoneの新しいラインナップを発表しました。中心にいたのは、同社として初めての折りたたみ式となる「iPhone Duo」です。閉じた状態で5.4インチ、開くと7.6インチの画面になり、チップはA20 Proを載せています。予約は10月16日から、発売は10月23日です。
ただ、多くの人がまず反応したのは機能ではなく値段だったはずです。日本のApple Storeでの価格は256GBが36万4,800円、512GBが39万9,800円、1TBが46万9,800円、そして2TBが57万4,800円。いちばん安い構成でも、少し前のノートパソコンが2台買える金額です。
この記事では、この値札を「高いか安いか」で終わらせずに、少し違う角度から見てみます。日本価格と米国価格を並べると、Appleが日本の為替をどう見積もっているかが逆算できるからです。そこから、円安を一度経験した国で値段がどう振る舞うのか、そして金利が上がり始めた今、家計側が何を前提に構えておくべきかを考えます。
iPhone Duoの米国価格は256GBで1,999ドル、2TBで3,199ドルです。同じ日に発表されたiPhone 18 Proは1,199ドルから、iPhone 18 Pro Maxは1,299ドルからでした。
日本の価格には10%の消費税が含まれていますが、米国のApple Storeの表示価格には売上税が含まれていません。そこで日本価格を1.1で割って税抜きにし、それを米国のドル価格で割ると、Appleが日本向けに使っている「1ドル何円」がおおよそ見えてきます。
iPhone Duo 256GBは、36万4,800円 ÷ 1.1 = 約33万1,600円。これを1,999ドルで割ると、約166円です。
iPhone 18 Pro 256GBは、21万9,800円 ÷ 1.1 = 約19万9,800円。1,199ドルで割ると、約167円。
iPhone 18 Pro Max 256GBは、23万9,800円 ÷ 1.1 = 約21万8,000円。1,299ドルで割ると、約168円です。
つまり新型3機種は、おおむね1ドル166〜168円で日本価格が組まれています。一方で、この記事を書いている9月15日の東京市場でドル円は154円台です。10円以上、円安側に寄せた値付けになっていることになります。もちろんAppleは為替の前提を公表していませんし、国ごとの物流費や販売コストも価格に含まれているはずなので、この数字は「為替の見立て」そのものではなく目安です。ただ、目安として見ても、足元の相場より相当に慎重な設定であることは確かです。
新型だけの話ではありません。今回の発表に合わせて、すでに売られているモデルも値上げされました。iPhone 17(256GB)は14万2,800円から15万9,800円へ、iPhone 17eは10万7,800円から12万4,800円へ、iPhone 16は12万4,800円から13万9,800円へ、それぞれ上がっています。
iPhone 17は2025年9月の発売時点では12万9,800円でした。そこから1年で15万9,800円ですから、上げ幅は3万円、率にして約23%です(15万9,800円 ÷ 12万9,800円 = 約1.231)。
ここで押さえておきたいのは、この1年の値上げが「日本だけ」の層と「世界共通」の層の2段になっていることです。
最初の層は2026年7月18日の値上げです。このときはiPhone 17が12万9,800円から14万2,800円へ上がりましたが、米国では価格が据え置かれました。MM総研のまとめによれば、iPhone 17シリーズの発売後に値上げされた国は日本とトルコの2か国だけで、いずれも通貨が大きく下落した国です。この層は、為替を日本価格に反映させた値上げと見るのが自然でしょう。
2つ目の層が今回、9月の値上げです。今度は米国でも旧モデルが一律100ドル上がりました。iPhone 17は799ドルから899ドル、iPhone 16は699ドルから799ドルです。半導体メモリーの価格高騰などを背景に、iPhoneそのものの値段が世界的に上がった層です。
「円安でiPhoneが高くなった」という説明は半分正しく、半分足りません。為替の影響は7月分に集中していて、9月分は円高になっても解消されない性質のものです。家計の側から見れば、為替が戻れば元の値段に戻る部分と、戻らない部分があらかじめ混ざっている、ということになります。
ここから先は、iPhoneを離れて考えます。
一度急激な円安で仕入れ値が上がった企業が、相場が数円戻ったからといって、売値を以前の水準へ下げるでしょうか。実際には、原材料費や人件費、物流費は円安と関係なく上がっていますし、また円安に振れたときにもう一度値上げを説明するのは、企業にとって最も避けたいことのひとつです。Appleが足元より10円以上円安寄りの前提で価格を組んだのも、7月に発売後の値上げを経験したあとで、もう一度同じことをしたくないという判断があったと考えるのは自然です。
これはAppleだけの行動様式ではないでしょう。為替に余裕を持たせた価格を先に置いておき、相場が動いても据え置く。この考え方が輸入品全般に広がると、円高になっても店頭の値段はすぐには下がらず、下がるとしてもかなり遅れて、しかも一部だけになります。
家計の計画を立てるとき、「円高になれば物価も落ち着く」という前提を置くのは、少なくとも今の局面では楽観に寄りすぎています。上がった値段はしばらく上がったまま、という前提のほうが現実的です。
為替を動かす大きな要因のひとつが金利です。日本銀行は2026年6月に政策金利を1.0%へ引き上げており、9月17〜18日の金融政策決定会合では、さらに1.25%へ引き上げる見通しが強まっています。日本経済新聞の報道では、原油高や円安に起因する物価の上振れリスクを抑えることが狙いとされ、実現すれば1995年4月以来、約31年半ぶりの水準になります。
金利が上がれば、理屈のうえでは円が買われやすくなり、円高方向に働きます。輸入品の値段を抑える効果は期待できます。ただし前の項で見たとおり、その効果が店頭の値段に届くまでには時間差があり、届かない部分もあります。
一方で、利上げの影響がほぼ確実に、しかも早く現れる場所があります。借入金利です。住宅ローンを変動金利で組んでいる家庭にとって、政策金利の引き上げは短期プライムレートを通じて返済額に跳ね返ってきます。
簡単な例で確かめてみます。借入額3,000万円、返済期間35年、元利均等返済で、金利が年0.5%から年0.75%へ0.25ポイント上がった場合を計算すると、毎月の返済額は約7万7,900円から約8万1,200円へ、月に約3,400円増えます。年間では約4万円です。もちろん実際の変動金利は銀行ごとに決まり、返済額の見直しにも各行のルール(5年ごとの見直しや、上げ幅を1.25倍までとする取り決めなど)があるため、この通りにすぐ増えるわけではありません。それでも、利上げが「輸入品を安くしてくれる良い話」だけで終わらないことは分かるはずです。
円安が家計を圧迫し、それを抑えるための利上げが今度は借入を圧迫する。物価と金利と為替は別々に動いているのではなく、ひとつの輪の中で回っています。
最後に、貯蓄の側から見ておきます。
iPhoneが高くなったと感じるのは、私たちの収入と貯蓄が円建てだからです。同じ1,999ドルのiPhone Duoでも、ドルで稼いでいる人の負担は1年前と大きくは変わっていません。変わったのは円の側です。
仮に1,000万円の預金があるとします。1ドル110円のとき、これはドルに直せば約9万900ドルです(1,000万円 ÷ 110円)。同じ1,000万円が1ドル154円になると、約6万4,900ドルにしかなりません(1,000万円 ÷ 154円)。円の残高は1円も減っていないのに、世界の物差しで測った価値は約29%縮んでいる計算です(6万4,900ドル ÷ 9万900ドル = 約0.714)。
これは「だから外貨を買うべきだ」という話ではありません。為替は逆にも動きますし、外貨建ての資産は為替の変動で円換算の価値が下がる場面も当然あります。ただ、日本で暮らしていても、食料やエネルギー、そして手元のスマートフォンまで、生活の多くの部分が輸入価格に連動しているのは事実です。収入も貯蓄も支出の前提もすべて円建てで、為替が動いたときに家計の中で何ひとつ相殺するものがない、という状態は、それ自体がひとつの偏りです。
貯蓄の一部を外貨建て資産や海外の株式に振り分けている家計と、そうでない家計とでは、この2年の円安で受けた影響の出方が違っていたはずです。どこまで振り分けるかは年齢や収入、住宅ローンの有無によって変わりますが、「自分の家計は為替が動くとどちら向きに傾くのか」を一度把握しておくことには意味があります。
57万円の折りたたみiPhoneは、それ自体が家計の問題になる人は多くないでしょう。ただ、その値札に埋め込まれた「1ドル166円」という前提は、Appleという一企業が、日本の相場をどれだけ慎重に見ているかを映しています。値段は上がりやすく、下がりにくい。金利は上がり始めた。その中で、円だけで組まれた家計がどこに弱さを抱えているのかは、一度落ち着いて棚卸ししておきたいところです。
住宅ローンの金利タイプ、貯蓄の通貨の偏り、収入が伸びなかった場合の余裕。どれも一人で考えるには材料が多い話です。ファイナンシャルプランナーなどの専門家に家計の全体像を見せながら、一緒に整理する時間を取ってみるのもひとつの方法です。お気軽にご相談ください。
まずは30秒、ご自身のタイプを知ることから
円安や利上げが自分の家計にどう効くかは、収入・住まい・貯蓄の持ち方で変わります。まずは簡単な診断で、ご自身の資産形成のタイプを確かめてみてください。
Real Media メールマガジン登録完了
不定期(月1回程度)にてお役立ち情報のお知らせを
メルマガにてお送りさせていただきます
未来に向けての資産運用にご活用くださいませ。